
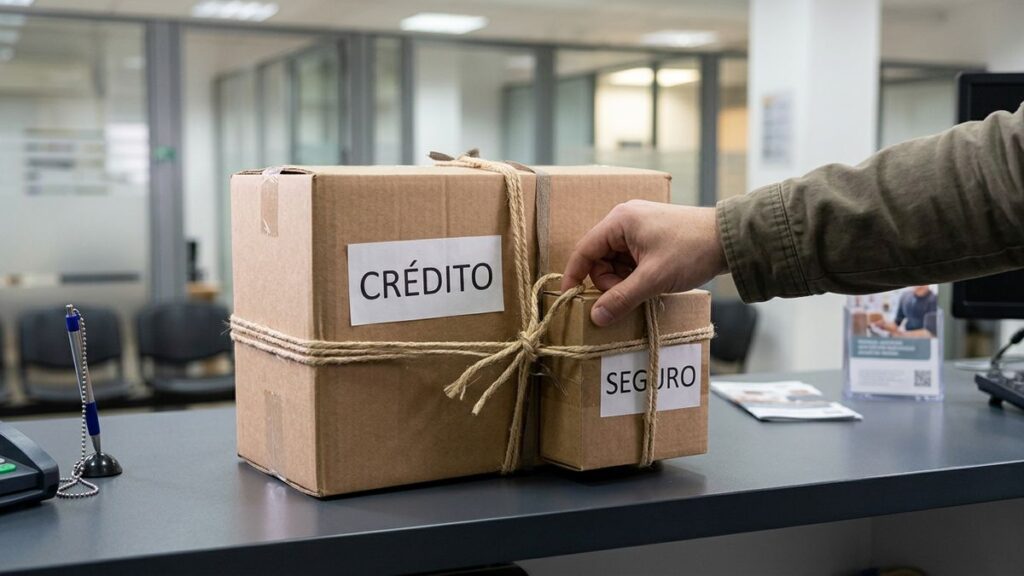
Venda casada é condicionar a venda de um produto ou serviço à compra de outro, e o Código de Defesa do Consumidor (CDC) proíbe isso. Em banco, o caso mais comum é o crédito só sair se você aceitar um seguro. Se isso aconteceu com você, guarde as provas, peça por escrito o cancelamento do que foi imposto e reclame pelos canais oficiais.
Em resumo:
- A proibição está no art. 39, I, do CDC.
- Vale para qualquer fornecedor, inclusive banco, financeira e seguradora.
- Contratar um seguro por escolha própria é permitido. O problema é não ter escolha.
- O caminho é provar a imposição, pedir o cancelamento por escrito e, se negarem, reclamar.
O que diz o artigo 39 sobre vendas casadas?
O art. 39 do CDC lista práticas abusivas, “dentre outras”, e a primeira é “condicionar o fornecimento de produto ou de serviço ao fornecimento de outro produto ou serviço”.
O mesmo inciso veda, “sem justa causa”, impor limites quantitativos. É outra situação, como limitar a quantidade que você pode comprar. Para ver o artigo inteiro, leia artigo 39 do CDC: práticas abusivas.
Quais são os principais tipos de venda casada?
Nas decisões citadas abaixo aparecem dois padrões. Em ambos, falta liberdade de escolha, que é o que o Tribunal de Justiça do DF e Territórios (TJDFT) usa para explicar a prática.
- Um produto amarrado a outro. Você só leva o que quer se levar também o que não pediu. Exemplo: o crédito só é liberado com um seguro.
- Um fornecedor imposto. Você pode até contratar o produto, mas só com quem o fornecedor indica. Exemplo: o seguro só pode ser da seguradora do banco.
Quais são exemplos de venda casada em banco?
Os exemplos que aparecem nas decisões do STJ (Superior Tribunal de Justiça, que dá a palavra final sobre lei federal) e do TJDFT giram em torno do seguro:
- Seguro como condição do crédito, ou seguradora imposta. O Superior Tribunal de Justiça (STJ) fixou, no Tema 972, que “nos contratos bancários em geral, o consumidor não pode ser compelido a contratar seguro com a instituição financeira ou com seguradora por ela indicada”. O tribunal tratou como venda casada impor uma seguradora específica. Veja seguro prestamista é obrigatório?.
- Seguro na abertura da conta. Numa decisão de 2025, uma turma recursal do TJDFT considerou venda casada um seguro de acidentes pessoais imposto na abertura de conta, sem prova de que o cliente concordou, e mandou devolver os valores. É um caso julgado, não uma regra para todos os casos.
- Seguro prestamista imposto no crédito. Em outra decisão de 2025, a 7ª Turma Cível do TJDFT viu venda casada quando o seguro foi condição para o crédito e o cliente não podia contratar com outra seguradora. Naquele caso, mandou devolver em dobro.
O que são operações casadas?
É um nome informal para a mesma ideia: um empréstimo, por exemplo, amarrado a um seguro. A lei proíbe, no art. 39, I, “condicionar” um produto ao outro.
Todo seguro oferecido junto com o crédito é venda casada?
Não. Se o seguro foi oferecido como opção e você aceitou de forma clara, a contratação é livre. O STJ, aliás, não proibiu o seguro em si. O que importa é se você teve escolha.
Além do CDC, a Resolução CMN 4.949/2021, do Conselho Monetário Nacional, manda os bancos prestarem, de forma clara, as informações necessárias à livre escolha do cliente (art. 4º, III), embora não use a expressão “venda casada”. E o envio ou a habilitação de um instrumento de pagamento, como um cartão, só pode ocorrer por pedido ou autorização expressa do cliente (art. 4º, VI).
O que diz o art. 17 do CDC?
Nada sobre venda casada. O art. 17 está na seção sobre a responsabilidade pelo fato do produto e do serviço, e diz que, para os efeitos dessa seção, equiparam-se aos consumidores todas as vítimas do evento. Ou seja, trata de danos causados por produtos e serviços. A regra da venda casada é o art. 39, I.
O que fazer se você sofreu venda casada?
Siga estes passos:
- Reúna as provas. Separe contrato, proposta, comprovantes de cobrança, prints de conversas e o nome de quem atendeu.
- Peça o cancelamento por escrito, com protocolo. Peça também a devolução do que foi pago. Para o seguro, veja seguro prestamista: como cancelar e pedir o dinheiro de volta e o quadro geral em seguro prestamista.
- Reclame se negarem. Use o consumidor.gov.br, se a empresa participar do portal (como reclamar no consumidor.gov.br), o Procon (como fazer reclamação no Procon) ou o Banco Central (reclamação no Banco Central), que usa as reclamações na fiscalização, mas não resolve o caso individual.
- Avalie a devolução em dobro. O CDC (art. 42, parágrafo único) prevê a devolução em dobro de cobrança indevida, salvo engano justificável. Se vale no seu caso, depende dos fatos. Veja cobrança indevida e devolução em dobro.
As cláusulas que colocam o consumidor em desvantagem exagerada são nulas de pleno direito (CDC, art. 51, IV). Para entender o conjunto, leia o Código de Defesa do Consumidor explicado.
O TJDFT reúne decisões sobre o tema na sua página de jurisprudência sobre venda casada.
Este conteúdo é informativo e não substitui orientação jurídica individual. Cada caso tem detalhes que podem mudar o resultado.